Die KI-Blase wächst, die Daten kommen allerdings massgeblich aus den USA und auch wurden die ersten Anzeichen schon veröffentlicht. Zum Glück für Krypto im Business ist Krypto nicht so stark betroffen. Banken sind es jedoch, und viele Banken haben alle Beschränkungen verloren. Je mehr sie verstrickt sind, desto höher ist das Risiko. Wer leiden wird: KI-Bewertungen werden wahrscheinlich zusammenbrechen, Unternehmen wie Siemes werden davon eher verschont bleiben, der Schaden konzentriert sich auf: KI-Startups, die beteiligten Risikokapitalfonds, einige Technologieaktien und US-Wachstumsaktien (The Magnificent Seven).
Eine KI-Blase muss nicht platzen, weil KI unwirksam ist. Es genügt, dass die Rendite auf das investierte Kapital niedriger ausfällt als die Bewertungen unterstellen.
Ein Umdenken der Investoren kann schon viel Bewirken.
Verpflechtung in globalen Schocks: Die globale Finanzkrise 2008 hatte geringere Auswirkungen auf den Otto Normalverbraucher. Laut einer Analyse des IWF war Die europäische Handelszone stärker als die Latainamerikanische Region betroffen. Andere Regionen wie Südostasien, Asien, blieben aber anfälliger für Volatilität. Das heißt aber nicht, dass Lateinamerika verschont blieb. Die Lateinamerikanische Region wurde vor allem indirekt getroffen: durch den Einbruch des Welthandels, sinkende Rohstoffpreise, rückläufige Kapitalzuflüsse, schlechtere Exportnachfrage und eine Einschränkung der internationalen Kreditvergabe. Wenn die KI-Blase platzt, so besteht die Möglichkeit eines Umschwungs, (New Approach) einige Investoren sehen dann Lateinamerika als Diversifikationsmöglichkeit. Das KI-getriebene Wachstum der Region eher mit lokalen Produktivitätsgewinnen als mit globalen Tech-Bewertungen zusammenhängt. Der KI-Einsatz in Lateinamerika konzentriert sich auf Fintech, Gesundheitswesen und Landwirtschaft, mit potenziellen BIP-Gewinnen in Höhe von 1,3 Billionen US-Dollar bis 2030.
Circle-CEO Jeremy Allaire sagte, dass erstaunliche 70 % der USDC-Nutzung von außerhalb der USA kommen. “Despite the hype that we're all about the US, we estimate that 70% of USDC adoption is non-US,” he tweeted, adding that “some of the fastest growing areas are emerging and developing markets.”
Lateinamerikanische Banken werden die Auswirkungen hauptsächlich indirekt spüren, eventuell auch als Durchmarsch denn die Stablecoins sind schwächere Kapitalzuflüsse und strengere Kreditbedingungen (für Banken) hinfällig. Viele lateinamerikanische Banken würden wahrscheinlich überleben, da ihre Bilanzen immer noch hauptsächlich durch traditionelle Kreditvergabe geprägt sind und nicht durch eine KI-Sektor-Exposition. Länder, die stärker betroffen sind, sind Chile, Mexiko, Panama und Peru. Mäßig betroffen sind Brasilien, Kolumbien und Uruguay.
Vor allem in Lateinamerika spekuliert ein Händler, der Airtm oder eine Stablecoin benutzt, oft nicht auf KI. Sie nutzen Stablecoins, um: Lieferanten zu bezahlen, den Wert zu erhalten, internationale Zahlungen zu empfangen und die Volatilität der lokalen Währung zu vermeiden. Diese Bedürfnisse werden nicht verschwinden, nur weil Nvidia oder eine Gruppe von KI-Startups an Bewertung oder Aktienwert verlieren. Dank problematischer restriktiver Dollar-Politiken hat sich der allmähliche Übergang von Handel und grenzüberschreitendem Handel hin zu Stablecoins, Fintech-Plattformen und dollargebundenen digitalen Assets vollzogen.
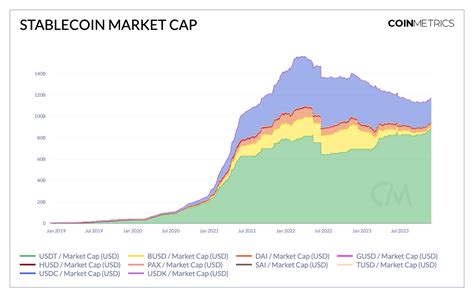
USDC: Betrifft eher regulierte Unternehmen, Fintechs, institutionelle Abwicklung, DeFi und Unternehmens-Treasury. Während USDT: stärkerer OTC-, P2P-, Börsen- und Remittance-Verkehr, besonders in Asien handelt es gibt aber Überschneidungen durch den Trade in Lateinamerika. Lateinamerika: nutzt beide; USDT ist gerade in Argentinien, Venezuela und anderen Ländern mit hoher Währungsunsicherheit keineswegs marginal.
USDT ist die liquidere, informellere globale Dollar-Schiene; USDC ist die stärker institutionalisierte und US-regulatorisch anschlussfähige Dollar-Schiene.
Die Investitionen der großen Hyperscaler steigen weiter, während S&P Global für die sechs größten Anbieter 2026 und 2027 negative freie operative Cashflows erwartet; eine Erholung wird dort erst ab 2029 angenommen. Moody’s rechnet mit Hyperscaler-Capex von rund 785 Milliarden Dollar 2026 und annähernd 1 Billion Dollar 2027. Das bedeutet, dass der Markt noch nicht auf eine Investitionsbremse zusteuert — aber die Finanzierungslast wächst stark. Die Infrastruktur wird zunehmend über Anleihen, Leasing, Joint Ventures, Zweckgesellschaften und private Kreditmärkte finanziert. Das macht den Zyklus empfindlicher gegenüber höheren Renditen und schwächeren Cashflows.
Quellen rcrtech.com spglobal.com